Assurance Cambodge : ce que le contrat doit dire, noir sur blanc
Le pays soigne bien le courant et ne soigne pas le lourd. Toute la question tient donc à une ligne du contrat : jusqu'où va la garantie quand il faut sortir le patient du pays.
- Évacuation médicale non assurée
- 15 à 40 k$
- Plafond minimum conseillé
- 150 000 €
- De vol vers Bangkok
- 1h30
- Par mois, couple expatrié
- 100-300 $
L'évacuation, pas le remboursement
Les cliniques privées de Phnom Penh traitent correctement ce qui relève du quotidien. Au-delà, le pays n'a ni les plateaux techniques ni les spécialistes : une urgence cardiaque, un traumatisme crânien, une chirurgie complexe se traitent à Bangkok. Le vol dure une heure trente. La facture, quand elle n'est pas couverte, va de 15 000 à 40 000 dollars.
C'est cette ligne-là qui sépare un bon contrat d'un mauvais, et pas le taux de remboursement d'une consultation à 30 dollars. Beaucoup de contrats d'entrée de gamme couvrent le rapatriement — le retour vers la France — sans couvrir le transfert vers l'hôpital compétent le plus proche. Or un patient instable ne prend pas un vol de treize heures.
Voyage ou expatriation : ce ne sont pas les mêmes produits
Une assurance voyage est conçue pour un séjour borné. Elle couvre l'accident et la maladie soudaine, plafonne sa durée à 90 ou 180 jours, et exclut presque toujours les affections que vous aviez déjà en partant. C'est le bon produit pour trois semaines à Angkor, et le mauvais pour s'installer.
Une assurance santé internationale fonctionne comme une sécurité sociale privée : elle suit les pathologies chroniques, prend en charge les consultations de spécialiste hors urgence, ouvre l'accès aux cliniques partenaires sans avance de frais, et se renouvelle d'année en année. Elle coûte trois à cinq fois plus cher, et c'est le seul produit cohérent avec un visa ER ou un Type E reconduit.
Le cas intermédiaire — six mois sur place, un aller-retour en France — se traite mal avec les deux. Les contrats long séjour d'ACS ou les formules longue durée de Chapka existent précisément pour cette zone grise, avec des durées jusqu'à vingt-quatre mois.
Ce que ça coûte réellement
Pour un voyage de deux à trois semaines, une assurance correcte se situe entre 40 et 80 euros par personne, option deux-roues comprise. En dessous de 25 euros, le plafond de frais médicaux tombe généralement sous 100 000 euros et l'évacuation régionale disparaît des garanties.
Pour une expatriation, comptez 80 à 200 euros par mois et par personne avant soixante ans, 120 à 350 au-delà, selon le plafond annuel et les options dentaire et optique. Un couple de retraités installé à Kampot budgète en pratique 200 à 400 euros par mois pour deux — c'est le deuxième poste après le logement, devant l'alimentation.
Nos partenaires
Source · Fourchettes relevées sur devis publics des assureurs cités, marché français, 2026. Les primes dépendent de l'âge, du plafond et des options retenues.
Comparer sur ce qui décide
Les brochures se ressemblent parce qu'elles listent les mêmes garanties avec les mêmes mots. L'écart entre deux contrats ne se lit pas là : il se lit dans six lignes des conditions générales, dont trois décident réellement sur cette destination.
| Garantie | Poids | Ce qu'il faut y lire |
|---|---|---|
| Évacuation sanitaire régionale | Décisive | Le système cambodgien traite le premier recours et rien au-delà. Sans cette garantie, le reste du contrat ne protège pas du risque principal. |
| Prise en charge directe en clinique | Décisive | Sans elle, il faut avancer plusieurs milliers de dollars à l'admission, puis monter un dossier au retour. |
| Conduite d'un deux-roues | À vérifier | Exclue, plafonnée à 50 ou 125 cm³, ou conditionnée au permis et au casque selon les contrats. C'est la clause la plus souvent défavorable, sur le risque le plus probable du pays. |
| Plafond annuel des frais médicaux | À vérifier | À lire en montant réel et non en tarif de convention, et à comparer aux tarifs des hôpitaux de Bangkok, pas à ceux de Phnom Penh. |
| Délais de carence et antécédents | À vérifier | Déterminants sur un contrat expatrié souscrit après l'installation. Un état connu avant souscription est fréquemment exclu. |
| Assistance joignable 24 h/24 en français | Utile | Le décalage horaire avec l'Europe est de cinq à six heures : une assistance ouverte aux heures de bureau françaises couvre mal une urgence nocturne sur place. |
Ce qui se passe le jour du sinistre
Un accident sérieux au Cambodge suit presque toujours la même séquence. Vous arrivez dans une clinique internationale de Phnom Penh, qui stabilise et pose un diagnostic. Si la lésion dépasse ses moyens, le médecin recommande une évacuation vers Bangkok. C'est là que le contrat se met à compter.
L'assisteur doit alors accepter la prise en charge, organiser le transport sanitaire et le régler. Rien de tout cela n'attend : la clinique ne libère pas le patient sans garantie de paiement, et la compagnie d'évacuation ne décolle pas sans accord. Un contrat qui rembourse sur justificatifs oblige, à ce moment précis, à avancer des dizaines de milliers d'euros.
Les trois blocages les plus fréquents ne sont pas des refus de garantie mais des questions de preuve : l'assisteur demande le rapport de police pour un accident de la route, le résultat du test d'alcoolémie, et la preuve que le conducteur détenait un permis valide. Sans ces pièces, le dossier reste en suspens pendant que l'état du patient, lui, n'attend pas.
Les activités qui font tomber la garantie
La plongée. Koh Rong et Koh Rong Sanloem ont plusieurs centres, et la plongée de loisir est souvent couverte jusqu'à une profondeur donnée, à condition d'être encadrée et de détenir la certification correspondante. Au-delà de cette limite, ou en plongée autonome, la garantie tombe. Le caisson hyperbare le plus proche n'est pas au Cambodge, ce qui rend l'évacuation d'autant plus déterminante.
Le trek en zone isolée. Les randonnées de plusieurs jours au Ratanakiri se font loin de toute route carrossable. Certains contrats excluent la randonnée hors sentier balisé, d'autres la couvrent mais plafonnent les frais de recherche et de secours, qui sont précisément les plus élevés dans ce contexte.
Le travail, même bénévole. Un contrat d'assurance voyage couvre un séjour touristique. Une activité professionnelle, y compris non rémunérée, y compris quelques heures dans une association, peut suffire à faire requalifier le séjour et à écarter la garantie. C'est le point qui piège les volontaires et les travailleurs à distance restés sur un contrat voyage.
Le séjour qui s'étire. La plupart des contrats voyage plafonnent la durée couverte, souvent à quatre-vingt-dix jours par séjour. Prolonger sur place sans changer de contrat laisse sans couverture à partir du quatre-vingt-onzième jour, alors même que la prime a été payée.
Quand le contrat s'arrête
Le retour en France. Un contrat expatrié cesse de couvrir dès que la résidence change, et la réaffiliation au régime français n'est pas instantanée : le délai de carence court à partir de l'inscription, pas du retour. Entre les deux, il faut une couverture de transition, sans quoi les premiers mois se passent sans rien.
Le changement d'assureur sur place. Passer d'un contrat à un autre après plusieurs années d'expatriation redéclenche les délais de carence et rouvre la question des antécédents : ce qui est apparu pendant la période couverte devient un état connu, donc fréquemment exclu du nouveau contrat. C'est la raison pour laquelle un contrat médiocre mais ancien vaut parfois mieux qu'un bon contrat neuf.
L'avance en âge. Les primes des contrats santé internationaux augmentent par tranches d'âge, et certaines formules cessent d'être souscriptibles au-delà d'un seuil. Un retraité qui arrive à soixante-dix ans sans contrat en cours découvre un marché beaucoup plus étroit et beaucoup plus cher que celui qu'il aurait eu dix ans plus tôt. Le sujet est traité dans assurance santé expatrié.
Quatre exclusions qui vident la garantie
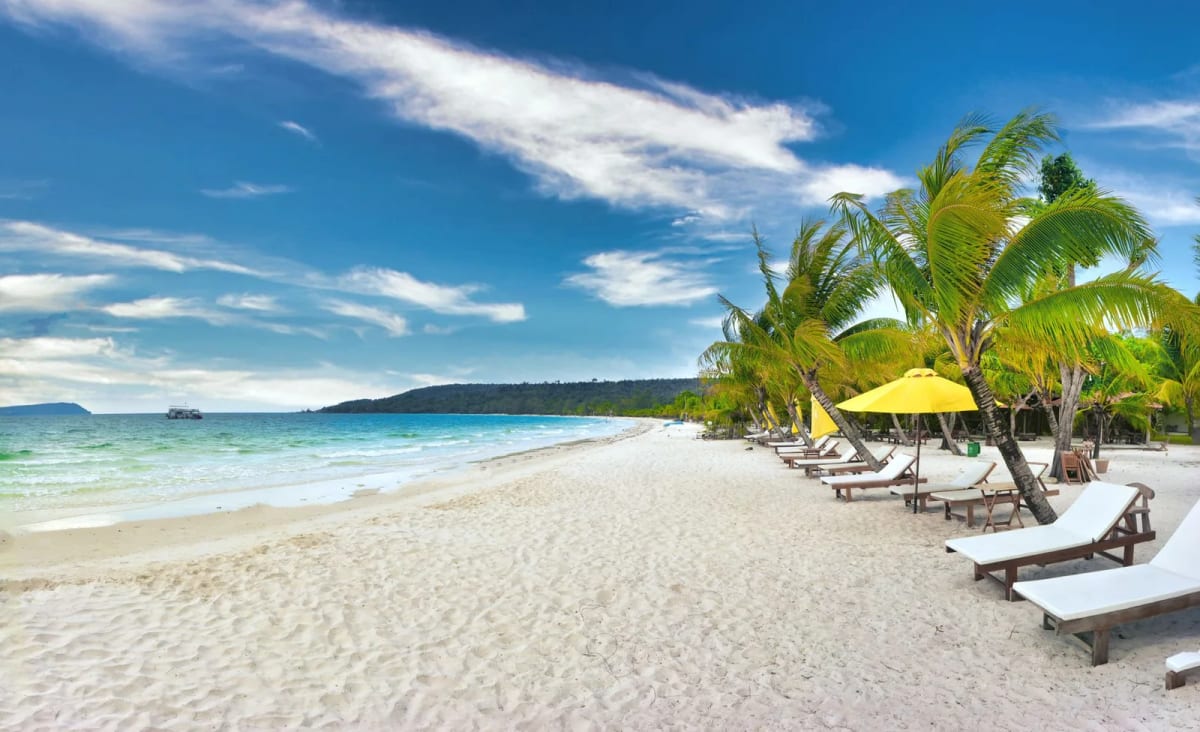
Le deux-roues. La quasi-totalité des contrats voyage standard exclut « tout sinistre survenu lors de l'utilisation d'un deux-roues motorisé », et l'exclusion joue même lorsque vous êtes passager. Comme l'accident de scooter est la première cause d'hospitalisation des étrangers au Cambodge, c'est l'exclusion qui coûte le plus cher. Le détail est dans le guide assurance scooter.
La cylindrée. Certains contrats acceptent les deux-roues jusqu'à 50 cm³ seulement. Les scooters loués sur place font 110 à 150 cm³. La garantie existe, elle ne s'applique simplement jamais.
Le permis. Conduire sans permis valable dans la catégorie du véhicule annule la garantie accident, que vous soyez responsable ou non. Un permis B français ne couvre pas une moto, même muni d'un permis international.
L'alcool. L'exclusion est universelle et ne comporte pas de seuil de tolérance dans la plupart des rédactions. S'y ajoute, pour les îles, la plongée sous-marine, qui relève presque toujours d'une option distincte incluant le caisson hyperbare.
Questions fréquentes sur l'assurance au Cambodge
Comment comparer deux assurances pour le Cambodge ?
En demandant trois devis aux mêmes dates, pour le même âge et la même durée, puis en cherchant le mot deux-roues dans chaque conditions générales. Trois points décident réellement sur cette destination : l'évacuation sanitaire régionale, la prise en charge directe en clinique et la clause deux-roues. Les plafonds affichés en brochure ne suffisent pas, ils s'entendent souvent en tarif de convention et non en montant réel.
La plongée et la randonnée sont-elles couvertes au Cambodge ?
Pas systématiquement. La plongée de loisir est souvent couverte jusqu'à une profondeur donnée, encadrée et avec la certification correspondante. Au-delà, la garantie tombe, et le caisson hyperbare le plus proche n'est pas au Cambodge. Le trek hors sentier balisé est exclu par certains contrats, et les frais de recherche et de secours y sont plafonnés bas, alors que ce sont les plus élevés en zone isolée.
Quelle est la meilleure assurance voyage pour l'Asie ?
Il n'y en a pas une seule : le bon contrat dépend de la durée et des activités. Pour un séjour court en Asie du Sud-Est, cherchez un plafond de frais médicaux d'au moins 150 000 euros, une évacuation couvrant Bangkok ou Singapour et une assistance francophone joignable depuis place. Pour un séjour de plus de six mois, basculez sur un contrat long séjour ou une santé internationale, qui suivent les affections chroniques que les contrats voyage excluent.
Est-il nécessaire de prendre une assurance pour un voyage au Cambodge ?
Elle n'est pas exigée à l'entrée du territoire, contrairement à certains pays voisins, mais elle est indispensable en pratique. Les cliniques privées de Phnom Penh fonctionnent à l'avance de frais et refusent les prises en charge sans attestation. Une hospitalisation de quelques jours dépasse rapidement plusieurs milliers de dollars, et une évacuation vers Bangkok coûte de 15 000 à 40 000 dollars.
Quel est le tarif d'une assurance voyage pour le Cambodge ?
Entre 40 et 80 euros par personne pour deux à trois semaines, option deux-roues comprise. En dessous de 25 euros, le plafond de frais médicaux descend généralement sous 100 000 euros et l'évacuation régionale sort des garanties. Pour une expatriation, comptez 80 à 200 euros par mois avant soixante ans et 120 à 350 au-delà.
Quelle est la sécurité générale pour les touristes au Cambodge ?
Le pays est sûr au sens criminel du terme : les agressions violentes contre les étrangers restent rares. Le délit courant est le vol à l'arraché depuis un scooter, à Phnom Penh surtout, auquel on ne résiste pas. Le vrai danger est routier, avec l'un des taux de mortalité les plus élevés d'Asie du Sud-Est, et sanitaire hors des villes : dengue partout, paludisme dans les forêts de l'est et des Cardamomes.